
中国粉体网讯 9月30日,宁波力勤资源科技股份有限公司正式登陆深圳证券交易所主板,实现“A+H”两地上市。

力勤资源是一家全球领先的镍产业链企业,主营业务涉及的产品包括红土镍矿、镍铁、MHP、硫酸镍、硫酸钴、电积钴。力勤资源此次回归A股,不仅标志着公司资本实力的进一步增强,更意味着其全球化战略布局进入了全新阶段。
力勤资源保持技术领先
报告期内,公司掌握了包括HPAL及RKEF在内的完整镍产品生产工艺,随着位于印尼奥比岛镍产品冶炼项目的建设持续推进,公司镍产品的生产规模稳步提升,产品种类进一步丰富。
报告期内,公司运营或在建项目

镍钴化合物生产方面,公司和印尼合作伙伴在奥比岛共同开发的湿法冶炼项目是全球技术最先进的镍钴化合物HPAL冶炼项目之一。湿法冶炼项目共规划三期合计6条镍钴化合物生产线,总计年设计产能为120000吨金属镍钴化合物(包括14250吨金属钴),目前均已投产,项目可根据市场需求产出MHP、硫酸镍、硫酸钴及电积钴。
HPAL工艺流程图

镍铁生产方面,公司和印尼合作伙伴在奥比岛共同开发火法冶炼项目,公司控股子公司KPS共有12条采用RKEF工艺的镍铁生产线,年设计产能为18.5万金属吨镍铁,该项目于2023年6月动工建设,产线自2024年底开始陆续逐批投产,截至2026年5月已全部完成投产;公司全资子公司惠然实业拥有3条采用RKEF工艺的镍铁生产线,年设计产能为1.8万金属吨镍铁。
RKEF工艺生产流程图

公司主要产品相关的主要工艺路径示

力勤资源盈利能力持续上升
报告期内,公司主营业务收入分别为2,037,680.18万元、2,854,526.55万元和3,772,150.55万元,其中镍产品贸易业务收入占比分别为57.08%、56.55%和42.15%,镍产品生产业务收入占比分别为42.92%、43.45%和57.85%。
主要财务数据及财务指标
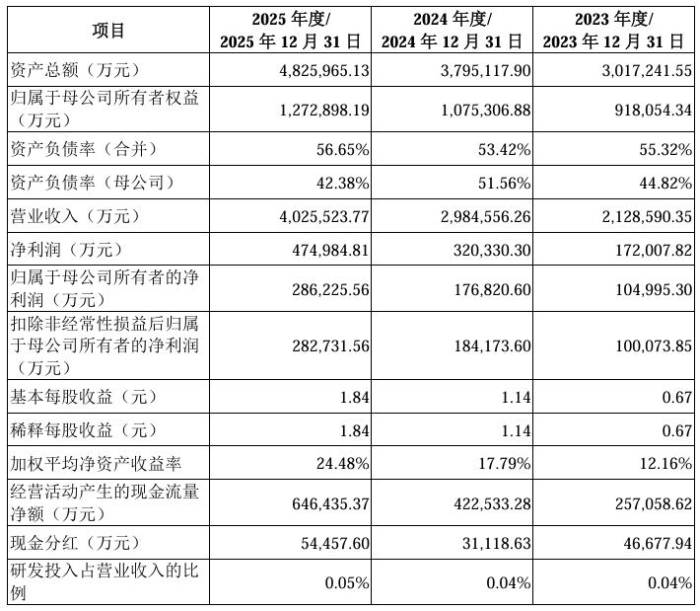
主营业务收入构成

2026年全年盈利预测
公司预测2026年度营业收入、净利润和归属于母公司股东的净利润分别为5,641,270.04万元、600,135.62万元和361,641.36万元。
公司2026年1-6月主要财务数据与上年同期对比

2026年1-6月,公司收入、利润有所增长主要系:(1)KPS火法冶炼项目产能持续提升,带动当期自产镍铁收入大幅增长;(2)镍市场价格上升带动公司自产镍产品售价提升。2026年1-6月,经营活动产生的现金流量净额有所下降主要系公司当期备货规模较大,原材料预付款及相应信用证保证金较去年同期有所增长。
公司对于2026年1-9月业绩(合并口径)的预测

2026年1-9月,受益于镍价回升、新建冶炼产能逐步释放,叠加下游市场需求持续扩张,发行人经营业绩预计维持良好态势,其中,营业收入预计较去年同期增长27.93%至41.40%,扣非后归母净利润预计较去年同期增长54.75%至59.72%,收入及利润呈现显著增长趋势。
本次募集资金用途及未来发展规划

力勤资源发展潜力具备可持续性
主要原材料及重要供应商
镍产品生产方面,公司与印尼合作伙伴签订了红土镍矿长期供应协议,向其采购用于OBI项目生产使用的红土镍矿。惠然实业的火法项目所使用的红土镍矿主要来自于菲律宾。
市场竞争地位
根据灼识咨询报告,镍产品贸易方面,公司镍产品贸易量于2024年位居全球第一,相当于当年全球镍产品市场需求的10.4%,公司亦是中国最大的镍矿供货商,当年市场份额约为35.8%;镍产品生产方面,截至2024年末,按控股项目的年设计产能计,在全球稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额占比为19.7%;在印尼稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额为25.1%。
参考来源:力勤资源主板上市招股说明书
(中国粉体网编辑整理/昧光)
注:图片非商业用途,存在侵权告知删除!