
中国粉体网讯 随着动力电池退役潮的到来,经拆解破碎后得到的一种黑色粉末——黑粉,成为了各国关注的焦点。
什么是黑粉?
退役动力电池经放电、拆解取芯、破碎、分选、脱除隔膜外壳,再经热解脱除电解液与粘结剂后,正负极活性粉料混合得到黑色粉末,也就是行业所说的黑粉(black mass)。合规黑粉不属于固废,可以进口。
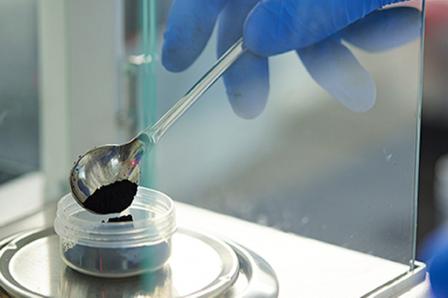
图片来源:优美科Umicore
它的价值在于:锂、镍、钴等关键金属元素在其中高度富集,品位往往比原生矿石还高。
但黑粉本身不是最终产品。它需要经过湿法冶金、萃取、沉淀等后续工序,才能变成电池级硫酸镍、硫酸钴、碳酸锂等可再次用于制造新电池的原料。换句话说,黑粉是“二次矿产”的入口。谁掌握了黑粉的稳定来源,谁就掌握了再生金属产业链的原料主动权。
例如,中伟集团旗下上市公司中伟股份在铜仁已建立起“电池拆解-梯次利用/破碎分解-综合回收再生”的全流程生产体系,将回收的镍、钴、锰、锂元素再次用于新能源电池材料的生产。
全球锁料+国内抢料
美国
7月30日,特朗普依据《国防生产法》(Defense Production Act)签署总统裁定(Presidential Determination No. 2026-19),认定可回收关键矿物资源稀缺且对国防至关重要,授权商务部长限制其出口。8月6日,美国商务部工业与安全局(BIS)据此发布临时最终规则(Temporary Final Rule),8月27日起正式实施:美国产黑粉和钨废料的月度销售量须100%分配给美国买家,未获BIS事先授权不得出口,违规出口可被美国海关与边境保护局(CBP)扣留。但管制不是一刀切禁止出口,是配额/许可制,优先保障本土供给,特殊申请可以放行。
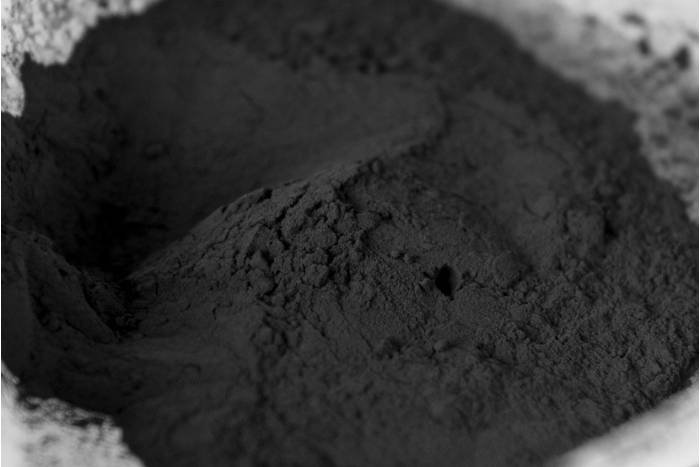
图片来源:ABTC官网
值得注意的是,10月1日,BIS批准ABTC公司出口最高1亿美元的回收黑粉(black mass)。这是8月27日美国黑粉出口管控规则正式生效以来的首个获批案例。
欧洲
欧洲清洁交通组织 Transport & Environment(T&E)于2026年7月发布的相关分析指出,至少60%的欧洲黑粉流向欧盟以外地区加工,对应的物料价值约为每年1.5亿欧元。
这意味着,欧洲虽然能够产生废旧电池及黑粉原料,但并未将全部后续加工和金属回收价值留在本土。
为改变这一局面,欧盟正推动加强对废旧锂离子电池及黑粉跨境运输的管理。欧盟委员会相关文件提出,将废旧锂离子电池和黑粉纳入危险废物管理框架,并对向非经合组织(OECD)国家出口设置限制。
需要注意的是,相关政策的具体适用时间和执行要求,应以欧盟正式法规及其实施安排为准,不能简单理解为所有黑粉在任何情况下均不得出口。
中国
2026年7月,国家发展改革委印发《循环经济发展“十五五”规划》。规划提出,到2030年,资源循环利用产业产值达到8万亿元,进一步完善覆盖生产、消费、回收和利用全链条的循环经济体系,并加快补齐“新三样”等固体废弃物循环利用短板。
与此同时,中国对锂电池用再生黑粉进口关税进行了调整。根据国务院关税税则委员会发布的《2026年关税调整方案》,自2026年1月1日起,锂离子电池用再生黑粉进口暂定税率由6.5%下调至3%。这一调整为符合相关税则规定的进口黑粉提供了更低的关税成本。
一边国内回收体系补短板,一边用关税杠杆,主动吸纳海外黑粉原料,和美欧的出口限制形成反向博弈。
产能“虚胖”,原料去哪了?
稳定的黑粉供给,源头就是退役动力电池。据工业和信息化部公开数据,2025年我国新能源汽车废旧动力电池综合利用量超过40万吨;据中国物资再生协会废旧电池回收利用分会统计,当年动力电池退役量约50万吨。
中国物资再生协会废旧电池回收利用分会主任委员王德闯表示:“400万吨的产能、50万吨的退役量,张开很大一个嘴吃很小的芝麻能吃饱吗?吃不饱。”
据上海有色网(SMM)统计,2026年全球黑粉产能约342万吨/年,中国占比约70%,湿法冶金产能占全球80%以上。高工产研(GGII)的判断更直接:前期大量项目集中投产,现有电池回收处置产能已明显超出废旧电池的实际供给。
绿色和平零碳交通项目经理夏怡雯表示,原料短缺、产能过剩是个复杂问题,并非简单意义上的“原料少、产能多”。首先,客观上退役潮并未大规模到来,而回收再利用产能的超前布局,形成阶段性错配;第二,退役电池大量流入非正规渠道,推高正规产能的原料获取成本的同时也拉低了开工率。
华友循环产业集团副总裁鲍伟表示:“我们这个行业,钱不是问题,技术不是问题,安全环保不是问题,就原料是问题。最大的问题是电池去哪儿了,收不到电池。”
随着越来越多的中国新能源汽车开始报废,废旧电池也在增加,但是大部分进入了非合规渠道。根据《中国锂离子电池回收拆解与梯次利用行业发展白皮书(2024年)》,电池回收名义产能可达380万吨,但白名单企业电池回收量实际只有62.3万吨,产能利用率不足18%,而约75%的退役电池流向非合规渠道、小作坊等非白名单主体。
2030年累计退役动力电池将超300万吨
据相关数据,截至2025年年底,全国新能源汽车保有量达到4397万辆。2025年我国动力电池装车量达到769.7GWh,同比增长超过40%;2026年前7个月装车量达到410.2GWh,同比增长超过15%。按照相关预测,到2030年,我国累计退役动力电池将超过300万吨。
未来市场回收的核心来源是乘用车,预计到2030年乘用车退役量将超过120万辆;客车领域则将在2025年至2026年迎来14GWh以上的退役高峰,随后逐步回落。
未来增加的不只是退役数量,退役电池的结构也在发生变化。动力电池一般经过5—8年进入退役阶段,目前进入回收市场的产品,大量对应2020年前后装车的电池。从装车结构来看,2021年磷酸铁锂电池装车量首次超过三元电池,未来两三年,磷酸铁锂电池的退役量将逐渐上升。
不过,前几年退役电池主要为三元电池,回收价值相对较高;未来两三年,随着磷酸铁锂退役量逐步增加,其回收价值将更受碳酸锂价格变化影响,不同电池体系对回收工艺也提出不同要求。
小结
黑粉是动力电池再生链条的隐形矿源,抢黑粉不仅是争夺“合规黑粉”,还是争夺可冶炼的退役动力电池资源。当前全球博弈加剧:美欧收紧出口管控,优先保障本土加工;中国下调黑粉进口关税,拓宽海外原料渠道。国内回收产能超前布局、呈现 “虚胖” 特征,大量退役电池流入非正规渠道,正规企业原料供给紧张。到 2030 年国内累计退役动力电池将超300万吨,磷酸铁锂退役占比持续提升,黑粉价值逻辑随之改变。短期拼原料渠道,中长期比拼工艺与合规体系,这场资源之争才刚刚开始。
信息来源:
黑粉进口放开超一年,电池回收业仍“无米下锅”.第一财经
动力电池回收陷入“吃不饱”困局 产能扩张与退役潮错位待解.中国经营报
锂电回收竞争升级!欧洲收紧黑粉出口,中国、印度加速布局.电池工业网
从废料到筹码:动力电池回收为何突然成了大国必争之地.宁乡电池材料产业集群促进中心
(中国粉体网编辑整理/苏简)
注:图片非商业用途,存在侵权告知删除!