
中国粉体网讯 6月2日,黄仁勋在Computex大会上大声喊了一句“能用光的地方全用光”!
十几天后,黄教主坐上了飞往得克萨斯州的飞机,下飞机后,他抄起铁锹来到Coherent在当地的扩建项目现场,铲下第一锹土为该项目奠基。
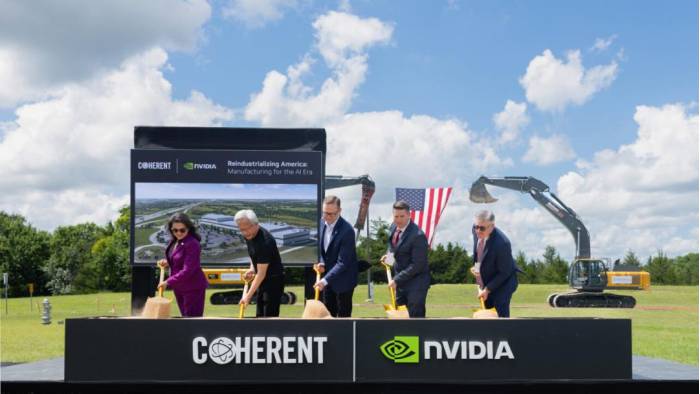
而在这之前不久,黄仁勋还和Coherent公司的CEO一起跟着特朗普访华,请求中国放松出口审查。
两件看似不相干的事件,却指向了同一个东西:磷化铟。
AI算力竞赛里,GPU算力不再是唯一瓶颈,GPU之间高速互通,才是制约数据中心性能的关键。行业普遍认为,铜线已经走到物理极限,光互联才是出路,所以黄仁勋喊出了那句“能用光的地方全用光”。
于是,作为800G、1.6T乃至下一代CPO光模块不可或缺的衬底材料,磷化铟早跳出了小众材料的范畴,成为了高速光互连的战略基石。
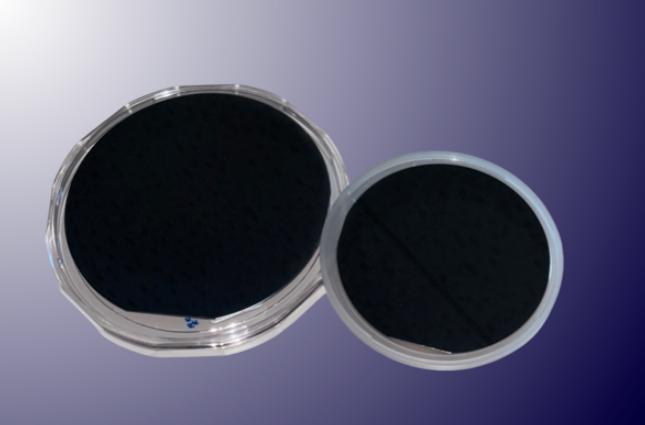
图片来源:住友化学
过去大家更多把目光聚焦在GPU算力竞争,很少有人留意到,这片薄薄的半导体晶圆,已经悄悄成为AI算力传输链条上最紧绷的一环。
据Yole测算,2026年全球磷化铟衬底缺口超过七成,扩产周期长达两年以上。
产能告急!
于是,美国、日本、欧洲、中国使出解数救场,而在各方补短板的过程中,各自的“窘态”也显现得一清二楚。
01美国:
缺产能
在磷化铟这条赛道上,美国最大的底气,来自下游庞大的AI算力市场。英伟达等巨头早早下场,砸下重金锁定衬底产能,试图从需求端掌控供应链的话语权。可资本再雄厚,也很难立刻催生出成熟的本土制造能力。
即便多家企业开启6英寸磷化铟产线扩建计划,晶体生长、工艺调试、良率爬坡都有着客观的时间门槛。一条全新产线从开工到稳定供货,往往需要两年以上周期,这两年时间里缺口很难填上,远水解不了近渴。
除了制造周期,原料也是一道坎。美国本土几乎没有高纯铟矿产资源,生产磷化铟最基础的原材料,始终需要向外采购。就算工厂落地本土,上游资源的主动权依旧不在自己手里,供应链风险如影随形。
02日本:
缺原料,缺市场
很长一段时间,日本都是磷化铟衬底世界里的“老大”。住友电工、JX金属两大厂商,曾经拿下全球七成以上的市场份额。几十年的功力,让日本在6英寸衬底良率、晶体生长稳定性方面,拥有别人很难赶超的硬实力。
但是日本有一个致命软肋:本土几乎没有铟矿。日本生产磷化铟所需要的高纯铟原料,绝大部分依赖海外进口。当上游原料供给出现波动,再先进的产线也会瞬间陷入被动。
原料收紧带来的冲击已经开始显现。不少工厂产能被迫缩减,客户交付周期被一再拉长,部分产线甚至陷入半闲置的窘境。空有顶尖技术,却没有下锅的“米”,再好的工艺也得停摆。
同时,日本也没有足够的下游终端市场体量,大量磷化铟成品和光芯片需要销往海外。外部市场环境一旦发生变化,企业营收就会随之承压。
03欧洲:
抢路线,实际啥都缺
欧洲的打法最不一样——它抢的不是产能,是路线。即依靠硅光工艺优势,把磷化铟作为外挂光源集成进CPO。
很多人以为硅光技术会替代磷化铟,但真实路径恰恰相反:硅本身不发光,硅光技术/CPO必须依赖磷化铟制外置CW激光器作为光源。CPO交换机光引擎数量更多,使得磷化铟总用量反而显著提升,英伟达Spectrum-XCPO交换机单台搭载32个硅光引擎,用量是传统设备的10倍以上。
所以,欧洲争的是“硅光—磷化铟异质集成”这条路线的标准和生态位。
但是,欧洲本土几乎没有成熟的磷化铟衬底量产大厂,自身衬底供给高度依赖日本、美国企业采购。即便IQE等外延企业积极签署长期供货协议,上游衬底供给主动权依旧掌握在别人手中,供应链稳定性不由自己掌控。
另外,与日本一样,欧洲缺少庞大的下游光模块终端市场,产业闭环不完整。可以输出工艺方案、参与标准制定,但缺少终端市场反哺上游制造,很难反向推动本土衬底产能建设。
重路线轻产能,让欧洲陷入了“有方案,缺材料”的尴尬处境。
04中国:
?
磷化铟赛道,中国有两大得天独厚的筹码:铟资源与市场。
我国铟储量优势突出。据中国地质调查局《全球矿产资源储量评估报告2024》,截至2022年底,全球可识别铟资源量为43689吨,中国以17538吨占全球40.14%。
下游光模块市场是我国的最为强势的一环,在光通信研究机构LightCounting发布的光模块供应商TOP10榜单中,有7家中国企业上榜。
资源与市场为我国磷化铟产业追赶打下了绝佳基础,但是,资源优势并不会自动转化成高端成品竞争力,多条关卡正漏出“窘态”。
首先是资源到“能用的原料”这一块。
尽管有着巨大的资源优势,上游精铟也充足,7N级以上高纯铟技术也已突破,但产能还远远不够。
高纯红磷则更糟糕,高纯红磷是磷化铟单晶生长的唯一核心磷源,每生产1公斤磷化铟单晶,需消耗0.25至0.3公斤高纯红磷。其纯度标准极为严苛,微量金属杂质、砷杂质会直接造成单晶内部晶格缺陷,严重影响芯片良率。
目前,全球高端高纯红磷市场长期被日本企业垄断——日本长濑化学(NCI)和日本RASA工业两家公司合计占据全球80%以上市场份额。
其次就是设备。生产生长磷化铟单晶的核心设备——单晶炉、MOCVD——目前仍主要依赖进口。国产产线最关键的几台设备,攥在别人手里。
第三是良率差距。日本住友电工耗时数十年,才将6英寸单晶良率做到95%以上。国内6英寸磷化铟衬底的综合良率约70%至85%。这不是“差不多”,这是“代差”。低良率意味着高成本——在衬底价格高企时尚能承受,一旦价格回落,利润空间将急剧收窄。
于是,种种“窘态”柔和在一起造成了我国磷化铟产业最大窘境:资源在手,高端产品国产化跟不上。
小结
中美日欧四方各有所长,也各有枷锁。
谁能更快补齐自身短板,打通资源‑设备‑工艺‑终端的完整链路,谁就有望在下一轮AI高速光互连的赛道抢占先机。
参考来源:36氪、美国地质调查局、投资观察者、科工力量
(中国粉体网编辑整理/山川)
注:图片非商业用途,存在侵权请告知删除!